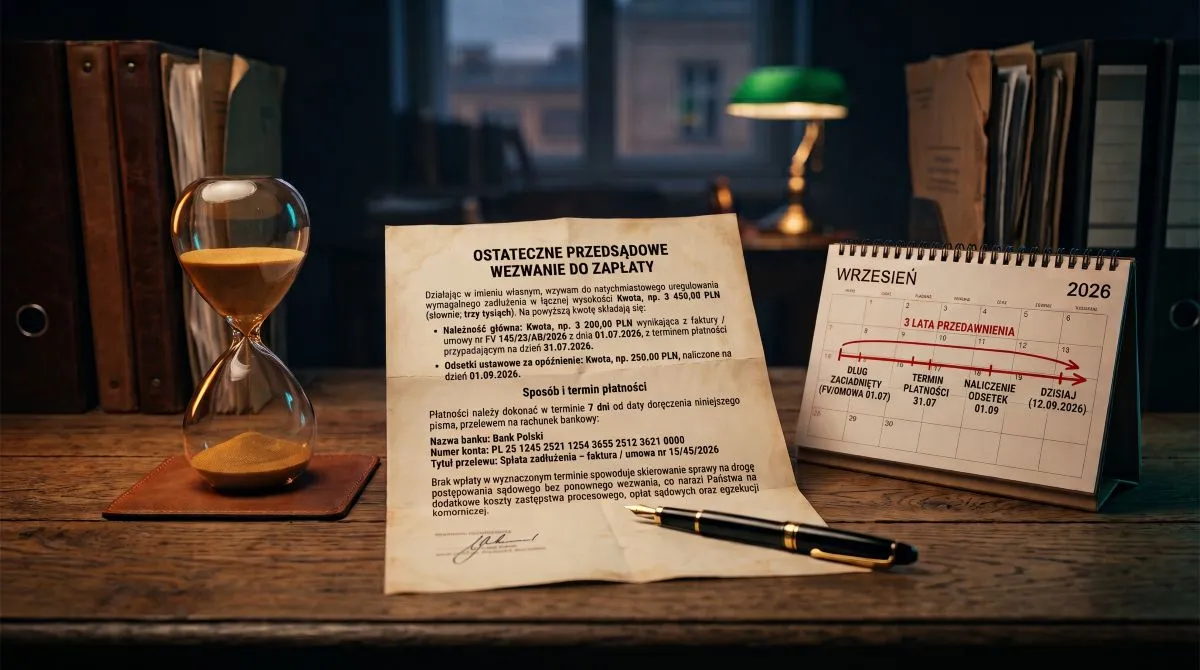
Znajdujesz w skrzynce pocztowej oficjalne wezwanie do zapłaty od funduszu sekurytyzacyjnego lub firmy windykacyjnej, która domaga się uregulowania długu z tytułu dawnej pożyczki pozabankowej, debetu w koncie czy zapomnianej karty kredytowej sprzed 4 lub 5 lat. Konsultanci telefoniczni przekonują, że „dług nigdy nie znika”, i namawiają do wpłacenia choćby symbolicznych 20 złotych w celu „polubownego zamknięcia sprawy”. W takiej chwili kluczowa staje się precyzyjna wiedza, kiedy dług się przedawnia na gruncie polskiego prawa oraz jak nie dać się wciągnąć w pułapkę tzw. uznania roszczenia, która przekreśla całą obronę procesową.
- Kiedy dług się przedawnia: ramy prawne i Kodeks cywilny
- Zestawienie terminów: kiedy przedawniają się poszczególne długi?
- Analiza mechanizmów: bieg terminu i pułapka uznania długu
- Kiedy dług się przedawnia a wpłata 1 zł na konto windykatora
- Podpisanie ugody lub prośba o rozłożenie na raty
- Co dzieje się z bazami BIK i BIG po przedawnieniu?
- Checklista: jak krok po kroku bronić się przed przedawnionym roszczeniem?
- Podsumowanie: dlaczego wiedza, kiedy dług się przedawnia, ratuje domowy budżet?
Przedawnienie nie oznacza, że zobowiązanie automatycznie wyparowuje z rzeczywistości, jednak odbiera wierzycielowi najgroźniejszy oręż: możliwość skutecznego dochodzenia roszczenia przed sądem i skierowania sprawy do komornika. Od lipca 2018 roku polskie sądy mają ustawowy obowiązek badania przedawnienia z urzędu w sprawach przeciwko konsumentom, o ile sam dłużnik nie zresetuje biegu terminu nieprzemyślanym działaniem.
Kiedy dług się przedawnia: ramy prawne i Kodeks cywilny
Podstawowe terminy i mechanizmy wygaśnięcia roszczeń majątkowych reguluje Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (Dz.U. 1964 nr 16 poz. 93). Zgodnie z art. 118 k.c., jeżeli przepis szczególny nie stanowi inaczej, termin przedawnienia wynosi sześć lat, a dla roszczeń o świadczenia okresowe oraz roszczeń związanych z prowadzeniem działalności gospodarczej – trzy lata.
Ponieważ banki, firmy pożyczkowe i operatorzy telekomunikacyjni to profesjonalne podmioty gospodarcze, pożyczki ratalne, chwilówki oraz karty kredytowe przedawniają się z upływem 3 lat.
Zgodnie z art. 118 zdanie drugie k.c., koniec terminu przedawnienia przypada na ostatni dzień roku kalendarzowego, chyba że termin przedawnienia jest krótszy niż dwa lata. Oznacza to, że jeśli Twoja rata stała się wymagalna 15 marca 2023 roku, to jej przedawnienie nie nastąpi 15 marca 2026 roku, lecz dokładnie 31 grudnia 2026 roku. Praktyki firm windykacyjnych w zakresie dochodzenia przedawnionych roszczeń monitoruje Urząd Ochrony Konkurencji i Konsumentów (UOKiK).
Zestawienie terminów: kiedy przedawniają się poszczególne długi?
Różne kategorie zobowiązań podlegają odmiennym rygorom prawnym. Poniższa tabela przedstawia terminy przedawnienia najpopularniejszych roszczeń konsumenckich:
| Rodzaj zobowiązania | Termin przedawnienia | Podstawa prawna | Od kiedy liczony jest termin? |
| Chwilówki i pożyczki pozabankowe | 3 lata | Art. 118 k.c. (działalność gospodarcza) | Od dnia terminu spłaty z umowy pożyczki |
| Zadłużenie na karcie kredytowej | 3 lata | Art. 118 k.c. w zw. z Prawem bankowym | Od dnia wskazanego w wypowiedzeniu limitu |
| Kredyty gotówkowe i ratalne | 3 lata | Art. 118 k.c. (świadczenia okresowe banku) | Odrębnie dla każdej niezapłaconej raty |
| Rachunki za telefon i internet | 3 lata | Art. 118 k.c. / Prawo telekomunikacyjne | Od dnia wymagalności faktury |
| Dług stwierdzony wyrokiem sądu | 6 lat (odsetki: 3 lata) | Art. 125 § 1 k.c. | Od dnia uprawomocnienia się orzeczenia sądu |
Jeśli Twoje roszczenie zostało wykupione przez fundusz sekurytyzacyjny taki jak Kruk czy Ultimo, dowiedz się dokładnie, czym jest cesja długu i jak zweryfikować legitymację wierzyciela.
Analiza mechanizmów: bieg terminu i pułapka uznania długu
Najgroźniejszym błędem konsumentów jest nieświadome przerwanie biegu przedawnienia. Zgodnie z art. 123 § 1 Kodeksu cywilnego bieg terminu przerywa się przez każdą czynność przed sądem lub komornikiem przedsięwziętą bezpośrednio w celu dochodzenia roszczenia, a także przez uznanie roszczenia przez osobę, przeciwko której roszczenie przysługuje.
Kiedy dług się przedawnia a wpłata 1 zł na konto windykatora
Firmy windykacyjne doskonale znają przepisy i stosują socjotechniczne metody nacisku. Konsultant telefoniczny często mówi: „Proszę wpłacić chociaż 5 zł na potwierdzenie konta, a zawiesimy naliczanie odsetek i rozłożymy resztę na raty”.
Taka drobna wpłata to w świetle prawa tzw. dorozumiane uznanie długu. Dokonując przelewu, dajesz wierzycielowi twardy dowód, że przyznajesz się do istnienia całego zobowiązania. W tym samym momencie 3-letni licznik przedawnienia kasuje się do zera i zaczyna biec od początku. Przekreśla to szansę na skuteczną obronę przed sądem.
Gdyby windykatorzy terenowi nachodzili Cię w mieszkaniu i próbowali wymusić podpisywanie deklaracji ratalnych, pobierz gotowe wezwanie windykacji do zaniechania nękania wzór.
Podpisanie ugody lub prośba o rozłożenie na raty
Drugą pułapką jest wysyłanie nieprzemyślanych pism z prośbą o umorzenie części długu lub rozłożenie zaległości na małe raty. Każde pismo zawierające sformułowania typu: „Wiem, że mam u Państwa dług, ale proszę o litość i zmniejszenie raty do 50 zł” stanowi tzw. właściwe uznanie długu.
Jeśli dług jest już przeterminowany, podpisanie ugody z funduszem sekurytyzacyjnym oznacza zrzeczenie się zarzutu przedawnienia i otwiera wierzycielowi drogę do legalnej egzekucji komorniczej.
W sytuacji gdy egzekucja ruszyła na skutek nakazu zapłaty wysłanego na Twój nieaktualny adres, działaj natychmiast: sprawdź procedurę na wniosek o uchylenie klauzuli wykonalności, co pozwala zablokować komornika i podnieść zarzut przedawnienia. Wszystkie oficjalne formularze pobierzesz w zestawieniu: Centrum Darmowych Wzorów Pism TaniaRatka.pl.
Co dzieje się z bazami BIK i BIG po przedawnieniu?
Wielu dłużników zakłada, że przedawnienie oznacza automatyczne wyczyszczenie historii kredytowej. Rzeczywistość rejestrów finansowych wymaga rozróżnienia dwóch instytucji:
- Biuro Informacji Kredytowej (BIK): Informacje o zaległościach mogą być przetwarzane bez Twojej zgody przez 5 lat od całkowitego zamknięcia lub wygaśnięcia zobowiązania (art. 105a ust. 3 Prawa bankowego). Dopóki dług nie zostanie uregulowany, wpis w BIK może formalnie widnieć w kartotece, obniżając scoring.
- Biura Informacji Gospodarczej (BIG: KRD, ERIF, InfoMonitor): Zgodnie z Ustawą o udostępnianiu informacji gospodarczych, wierzyciel nie może wpisać do rejestru dłużników roszczenia, od którego wymagalności upłynęło więcej niż 6 lat. Jeśli wierzyciel wpisał stary, przedawniony dług do KRD, masz ustawowe prawo żądać natychmiastowego wykreślenia wpisu.
Aby zweryfikować stan swoich wpisów, dowiedz się, jak sprawdzić BIK i pobrać raport ze scoringiem, oraz poznaj różnice między BIK a BIG dla konsumenta.
Checklista: jak krok po kroku bronić się przed przedawnionym roszczeniem?
Gdy otrzymujesz korespondencję o zapłatę dawno zapomnianego długu:
- Krok 1: Ustal datę wymagalności: Sprawdź w umowie lub na starych wyciągach bankowych, kiedy dokładnie przypadał termin spłaty chwilówki lub kiedy nastąpiło wypowiedzenie umowy karty kredytowej.
- Krok 2: Nie płać ani grosza i niczego nie podpisuj: Kategorycznie powstrzymaj się od wpłacania zaliczek i nie odsyłaj podpisanych blankietów ugodowych.
- Krok 3: Zażądaj dokumentów na piśmie: Odpowiedz na wezwanie windykacji pisemnie: zażądaj wykazania legitymacji procesowej, przedstawienia umowy cesji oraz szczegółowego rozliczenia kapitału.
- Krok 4: Podnieś zarzut przedawnienia w sprzeciwie od nakazu: Jeśli sprawa trafi do e-Sądu lub sądu rejonowego, w terminie 14 dni złóż sprzeciw i wskaż zarzut przedawnienia roszczenia z art. 118 k.c.
- Krok 5: Wyjdź z pozostałych długów: Jeśli masz inne, świeże pożyczki, sprawdź, jak działa sprawdzona pętla chwilówek i metoda kuli śnieżnej, aby systematycznie odzyskać płynność budżetu domowego.
Wskazówka TaniaRatka.pl: Przedawniony dług staje się tzw. zobowiązaniem naturalnym. Oznacza to, że sam dług nadal istnieje, ale wierzyciel traci możliwość przymusowego ściągnięcia go za pośrednictwem sądu i komornika. Jeśli jednak pod wpływem emocji wpłacisz choćby 50 zł na poczet takiego długu, prawo nie uzna tego za nienależne świadczenie – nie odzyskasz tych pieniędzy, a wierzyciel zyska zielone światło do walki o resztę kwoty przed sądem.
Podsumowanie: dlaczego wiedza, kiedy dług się przedawnia, ratuje domowy budżet?
Presja wywierana przez firmy skupujące przeterminowane wierzytelności opiera się wyłącznie na niewiedzy i poczuciu winy konsumenta. Świadomość tego, kiedy dług się przedawnia oraz jakie czynności przerywają 3-letni termin, stanowi najskuteczniejszą tarczę ochronną przed bezprawnymi roszczeniami. Żelazna dyscyplina w relacjach z windykacją, unikanie pozornych wpłat ugodowych oraz formalne podniesienie zarzutu przedawnienia w sądzie pozwalają definitywnie odepchnąć roszczenia o stare długi i zabezpieczyć stabilność finansową na przyszłość.