Widok listonosza wręczającego charakterystyczną, żółtą kopertę z sądu rejonowego lub powiadomienie z portalu e-Sądu w Lublinie potrafi wywołać paraliżujący lęk. Otwierasz przesyłkę i czytasz formalne wezwanie: sąd nakazuje zapłacić w ciągu dwóch tygodni kwotę kilku tysięcy złotych wraz z odsetkami i kosztami procesu na rzecz firmy pożyczkowej lub funduszu sekurytyzacyjnego. W pierwszym odruchu wielu dłużników chowa pismo do szuflady, licząc na to, że sprawa sama ucichnie. To najgroźniejszy błąd proceduralny: brak reakcji sprawia, że po 14 dniach nakaz staje się prawomocnym wyrokiem, a sprawa natychmiast trafia na biurko komornika.
- Nakaz zapłaty sprzeciw: ramy prawne i Kodeks postępowania cywilnego
- Kalendarz obrony: co dzieje się po odebraniu żółtej koperty?
- 3 żelazne zarzuty: jak skutecznie podważyć roszczenie windykatora?
- Nakaz zapłaty sprzeciw w sądzie tradycyjnym a sprzeciw w e-Sądzie (EPU)
- Wpływ sprzeciwu na komornika i bazy rejestrów finansowych
- Checklista: jak krok po kroku złożyć sprzeciw od nakazu zapłaty?
- Podsumowanie: prawidłowo złożony nakaz zapłaty sprzeciw to wygrana na punkty
Jedynym skutecznym ratunkiem w tej sytuacji jest terminowy nakaz zapłaty sprzeciw, który całkowicie kasuje wydane rozstrzygnięcie i przenosi spór na salę rozpraw. W polskim procesie cywilnym sąd wydaje nakaz upominawczy wyłącznie na podstawie jednostronnych twierdzeń powoda, w ogóle nie badając dowodów ani Twoich racji. Dopiero wniesienie sprzeciwu zmusza sędziego do realnego prześwietlenia legalności umowy.
Nakaz zapłaty sprzeciw: ramy prawne i Kodeks postępowania cywilnego
Procedurę wydawania i zaskarżania orzeczeń w trybie upominawczym reguluje Ustawa z dnia 17 listopada 1964 r. – Kodeks postępowania cywilnego (Dz.U. 1964 nr 43 poz. 296). Zgodnie z art. 505 § 1 k.p.c., w razie prawidłowego wniesienia sprzeciwu nakaz zapłaty traci moc w całości, a sprawa zostaje skierowana do rozpoznania w trybie zwykłym.
Kluczowy dla zachowania Twoich praw majątkowych jest art. 502 § 1 k.p.c., który wyznacza sztywny, nieprzekraczalny termin: 14 dni od dnia doręczenia nakazu. Standardy rzetelności doręczeń sądowych oraz funkcjonowanie sądów cywilnych monitoruje bezpośrednio Ministerstwo Sprawiedliwości (gov.pl).
Kalendarz obrony: co dzieje się po odebraniu żółtej koperty?
Przeanalizuj poniższe zestawienie, aby zrozumieć, jak upływ czasu decyduje o losach Twoich oszczędności:
| Dzień od doręczenia | Status prawny nakazu zapłaty | Skutek finansowy dla pozwanego | Twoje obowiązkowe działanie |
|---|---|---|---|
| Dzień 1 | Odbiór listu z sądu na poczcie lub w domu. | Początek biegu terminu 14 dni. | Zapisz datę odbioru i odszukaj pierwotną umowę. |
| Dni 2 – 10 | Nakaz nieprawomocny; czas na analizę zarzutów. | Brak możliwości egzekucji komorniczej. | Sporządź pismo procesowe i zbierz dowody wpłat. |
| Dzień 14 | Ostatni dzień na wniesienie sprzeciwu. | Ostatnia szansa na zablokowanie klauzuli. | Nadaj sprzeciw listem poleconym w placówce Poczty Polskiej. |
| Dzień 15+ (brak sprzeciwu) | Uprawomocnienie się nakazu zapłaty | Powstanie tytułu wykonawczego dla komornika. | Blokada konta i konieczność wnioskowania o uchylenie klauzuli. |
Gdyby nakaz zapłaty stał się prawomocny bez Twojej wiedzy, ponieważ pismo skierowano pod archiwalny adres, sprawdź natychmiast, jak złożyć wniosek o uchylenie klauzuli wykonalności i cofnąć egzekucję.
3 żelazne zarzuty: jak skutecznie podważyć roszczenie windykatora?
Składając sprzeciw od nakazu zapłaty, nie wystarczy napisać, że „znajdujesz się w trudnej sytuacji życiowej”. Sąd jest instytucją prawa, a nie opieki społecznej. Aby wygrać sprawę, musisz powołać się na konkretne zarzuty procesowe:
- Zarzut przedawnienia roszczenia (art. 118 k.c.): Roszczenia banków, operatorów telefonii i parabanków przedawniają się po 3 latach. Jeśli od dnia wymagalności minęły 3 lata (liczone do końca roku kalendarzowego), dług jest przedawniony, a sąd ma bezwzględny obowiązek oddalić powództwo. Sprawdź szczegółowe wyliczenia w poradniku: kiedy dług się przedawnia.
- Zarzut braku legitymacji czynnej powoda: Jeśli pozwał Cię fundusz sekurytyzacyjny (np. Kruk, Ultimo, Intrum), zażądaj wykazania kompletnego ciągu umów cesji. Bardzo często firmy te nie posiadają załączników wykazujących nabycie Twojej konkretnej pożyczki. Zobacz, czym jest cesja długu i jak się bronić.
- Zarzut abuzywności kosztów pozaodsetkowych: Firmy pożyczkowe nagminnie doliczają zawyżone prowizje, opłaty za rozpatrzenie wniosku i opłaty administracyjne rażąco naruszające ustawowe limity.
Nakaz zapłaty sprzeciw w sądzie tradycyjnym a sprzeciw w e-Sądzie (EPU)
Forma zaskarżenia nakazu zależy od tego, jaki sąd wydał orzeczenie:
- Sąd Rejonowy (nakaz tradycyjny na papierze): Sprzeciw sporządzasz na piśmie procesowym. Musisz wskazać zakres zaskarżenia (np. „zaskarżam nakaz zapłaty w całości”), wymienić zarzuty oraz dołączyć dowody (odpisy wpłat, umowy). Pamiętaj o sporządzeniu dwóch identycznych egzemplarzy z odręcznymi podpisami (jeden dla sądu, drugi jako odpis dla powoda).
- e-Sąd w Lublinie (elektroniczne postępowanie upominawcze): W przypadku nakazu z e-Sądu procedura jest uproszczona. W sprzeciwie nie musisz przedstawiać dowodów – wystarczy samo ogólne oświadczenie o wniesieniu sprzeciwu i zaskarżeniu nakazu w całości. Po wniesieniu sprzeciwu e-Sąd uchyla nakaz i przekazuje sprawę do sądu rejonowego właściwego dla Twojego miejsca zamieszkania.
Gdyby pożyczkodawca dopuścił się rażących naruszeń obowiązków informacyjnych, pamiętaj, że przysługuje Ci sankcja kredytu darmowego w praktyce, co pozwala zredukować całe roszczenie do gołego kapitału. Wszystkie szablony pobierzesz bez opłat w sekcji: Centrum Darmowych Wzorów Pism.
Wpływ sprzeciwu na komornika i bazy rejestrów finansowych
Wniesienie sprzeciwu wywołuje natychmiastowy skutek: nakaz zapłaty przestaje istnieć w obrocie prawnym. Oznacza to, że wierzyciel nie ma żadnej podstawy do wystąpienia o klauzulę wykonalności, a komornik nie może zająć Twojej pensji ani konta w banku.
Jeśli komornik prowadził już czynności z powodu wadliwego doręczenia, sprawdź swoje uprawnienia bytowe: zobacz, ile wynosi kwota wolna przy zajęciu konta, oraz chroń fundusze dzieci: sprawdź, czy komornik może zająć 800 plus i alimenty.
Po wygranej sprawie w sądzie zadbaj o wyczyszczenie rejestrów ze spornego długu – dowiedz się, jak sprawdzić BIK i pobrać raport, oraz poznaj różnice między BIK a BIG dla konsumenta.
Checklista: jak krok po kroku złożyć sprzeciw od nakazu zapłaty?
Aby formalnie zamknąć drogę komornikowi i nie popełnić błędów odrzucających pismo:
- Krok 1: Zachowaj żółtą kopertę z datą stempla: Data doręczenia listu przez listonosza to dzień numer zero. Od tego momentu odlicz dokładnie 14 dni kalendarzowych.
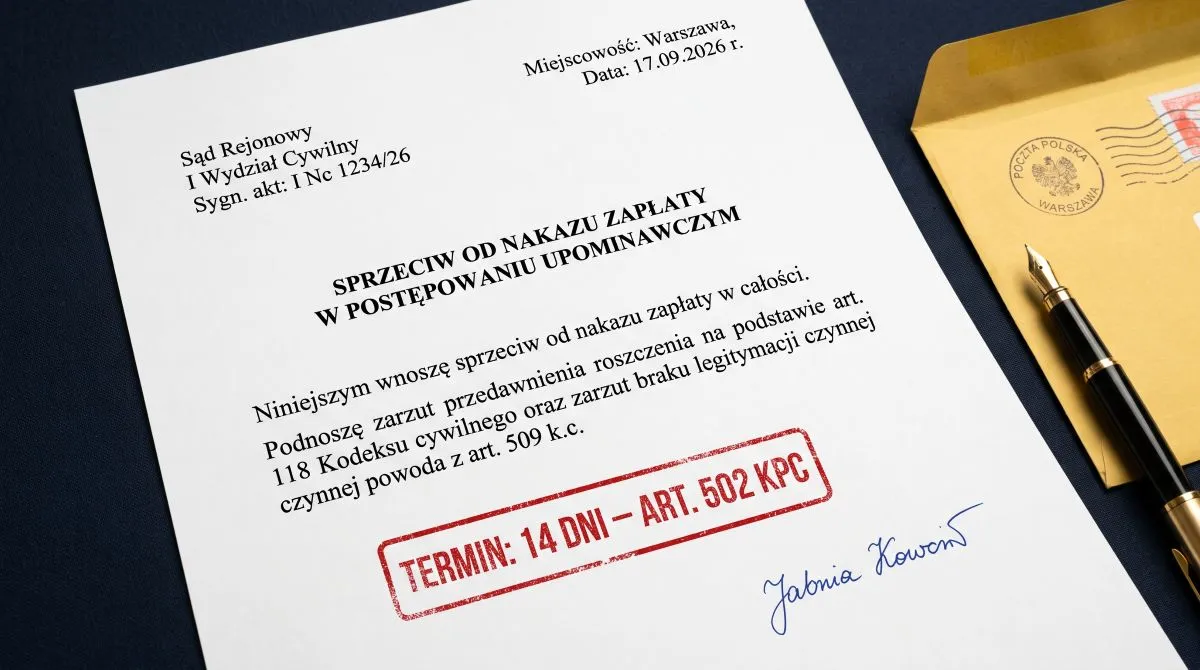
- Krok 2: Oznacz sąd, wydział i sygnaturę akt: W nagłówku pisma przepisz precyzyjnie dane z nakazu (np. Sąd Rejonowy w Olsztynie, I Wydział Cywilny, sygn. akt I Nc 1234/26).
- Krok 3: Sformułuj zakres zaskarżenia: Użyj zwrotu: „Niniejszym wnoszę sprzeciw od nakazu zapłaty z dnia [data] wydanego w sprawie o sygn. akt [sygnatura] i zaskarżam go w całości”.
- Krok 4: Podnieś kluczowe zarzuty procesowe: Wskaż zarzut przedawnienia roszczenia, nieudowodnienia długu co do zasady i wysokości lub brak legitymacji procesowej.
- Krok 5: Przygotuj dwa egzemplarze i wyślij listem poleconym: Podpisz pismo czytelnym podpisem odręcznym. Jeden egzemplarz zachowaj dla siebie wraz z żółtym potwierdzeniem nadania z Poczty Polskiej. Zgodnie z art. 165 § 2 k.p.c. oddanie pisma w placówce pocztowej operatora wyznaczonego jest równoznaczne z wniesieniem go do sądu.
Gdyby windykatorzy nękali Cię telefonami w trakcie trwania procesu sądowego, wyślij im formalne wezwanie windykacji do zaniechania nękania wzór.
Wskazówka TaniaRatka.pl: Wniesienie sprzeciwu od nakazu zapłaty w postępowaniu upominawczym jest całkowicie bezpłatne – konsument nie uiszcza od niego żadnej opłaty sądowej. Jeśli 14. dzień terminu przypada na sobotę, niedzielę lub dzień ustawowo wolny od pracy, termin na nadanie pisma upływa z końcem następnego dnia roboczego (art. 115 k.c.).
Podsumowanie: prawidłowo złożony nakaz zapłaty sprzeciw to wygrana na punkty
Sądowy nakaz zapłaty nie jest ostatecznym wyrokiem skazującym, lecz formalną propozycją rozstrzygnięcia, której nie wolno zignorować. Pamiętając o tym, czym skutkuje terminowy nakaz zapłaty sprzeciw, odbierasz firmom pożyczkowym i funduszom sekurytyzacyjnym przewagę proceduralną. Podniesienie zarzutu przedawnienia, zaskarżenie abuzywnych prowizji oraz wykazanie braku dokumentów cesji pozwalają w setkach spraw całkowicie oddalić powództwo, uwalniając domowy budżet od konieczności zapłaty nienależnego długu.