Dodajesz wybrane produkty do koszyka w ulubionym sklepie online, przechodzisz do kasy i nagle transakcja zostaje odrzucona przez bramkę finansową. Po zalogowaniu do profilu okazuje się, że Twój dotychczasowy limit PayPo zmniejszony do 0 zł całkowicie uniemożliwia zakupy, mimo że wcześniejsze rachunki u tego operatora regulowałeś zgodnie z planem. Podobna blokada spotyka regularnie użytkowników Allegro Pay czy Twisto, wywołując spore zaskoczenie.
- Limit PayPo zmniejszony do 0 zł a ramy prawne kredytu konsumenckiego
- 5 ukrytych przyczyn: dlaczego limit spada do zera?
- Analiza szczegółowa: co widzi system scoringowy?
- Dlaczego limit PayPo zmniejszony do 0 zł wiąże się z BIK?
- Blokada z powodu przeterminowanego dowodu tożsamości
- Odesłany towar a zablokowane zakupy
- Checklista: jak odzyskać dostęp do limitu odroczonego?
- Podsumowanie: zablokowany limit PayPo zmniejszony do 0 zł to stan przejściowy
Fintechy z sektora Buy Now, Pay Later nie gwarantują stałej puli środków raz na zawsze. Przyznana kwota podlega ciągłej, zautomatyzowanej ocenie ryzyka, przeprowadzanej przez algorytmy sztucznej inteligencji. Wyzerowanie salda rzadko wynika ze zwykłej usterki technicznej – najczęściej jest to sygnał ostrzegawczy wygenerowany przez system scoringowy na podstawie zdarzeń, których konsument początkowo nie łączy z zakupami odroczonymi.
Limit PayPo zmniejszony do 0 zł a ramy prawne kredytu konsumenckiego
Zasady przyznawania i modyfikowania limitów zakupowych w usługach odroczonych określa Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2011 nr 126 poz. 715). Płatność odroczona jest w świetle polskiego prawa traktowana jako umowa o kredyt odnawialny lub pożyczkę konsumencką.
Zgodnie z art. 9 tej ustawy, instytucja finansująca ma prawny obowiązek regularnego monitorowania zdolności kredytowej konsumenta. Regulaminy operatorów dają im pełne prawo do bieżącego obniżania dostępnych środków bez okresu wypowiedzenia, jeśli ryzyko niewypłacalności wzrośnie. Praktyki rynkowe oraz przejrzystość regulaminów kontroluje Urząd Ochrony Konkurencji i Konsumentów (UOKiK).
5 ukrytych przyczyn: dlaczego limit spada do zera?
Zautomatyzowana analiza ryzyka w bramkach BNPL bierze pod uwagę nie tylko zachowanie na koncie danego operatora, ale cały kontekst finansowy konsumenta:
| Ukryta przyczyna blokady | Mechanizm działania algorytmu BNPL | Wymagane działanie naprawcze |
| Nowy poślizg w spłacie u innego pożyczkodawcy | System wykrywa zaległość w zewnętrznych bazach dłużników. | Uregulowanie zewnętrznego długu i pobranie świeżego raportu. |
| Kumulacja zapytań kredytowych | Zbyt wiele wniosków w bankach w ciągu ostatnich 30 dni. | Wstrzymanie składania wniosków kredytowych na minimum miesiąc. |
| Utrata ważności dowodu osobistego | Przeterminowany dokument tożsamości w profilu klienta. | Wprowadzenie aktualnej serii i numeru dowodu w aplikacji. |
| Nierozliczona przesyłka zwrotna | Przekroczenie terminu rozliczenia za odesłane zamówienie. | Zgłoszenie pauzy i podanie numeru listu przewozowego. |
| Zaostrzenie wewnętrznego ryzyka fintechu | Zmiana parametrów scoringowych w danym sklepie partnerskim. | Wykonanie drobnych zakupów z przedpłatą za gotówkę. |
Jeśli chcesz sprawdzić, jak pod kątem stabilności limitów wypadają poszczególni liderzy rynkowi, przeczytaj nasze porównanie PayPo czy Allegro Pay.
Analiza szczegółowa: co widzi system scoringowy?
Gdy system podejmuje decyzję o odcięciu limitu, zazwyczaj opiera się na twardych danych z rejestrów.
Dlaczego limit PayPo zmniejszony do 0 zł wiąże się z BIK?
Dostawcy usług odroczonych są zintegrowani z Biurem Informacji Kredytowej. W sytuacji, gdy Twój limit PayPo zmniejszony do 0 zł uniemożliwił realizację koszyka, przyczyną bywa najczęściej pojedyncze opóźnienie w banku, nieopłacona rata za sprzęt lub zaległość odnotowana w rejestrze gospodarczym.
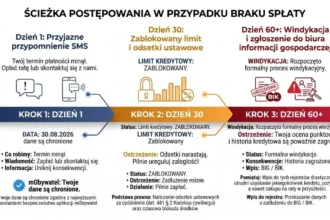
Nawet drobny poślizg przekraczający 30 dni u innego wierzyciela uruchamia wewnętrzne procedury ostrożnościowe – algorytm blokuje limit odroczony, aby zabezpieczyć fintech przed narastaniem strat. Warto wiedzieć, czym różni się BIK od rejestrów BIG, aby precyzyjnie ustalić, do której bazy trafiła informacja o długu.
Konsekwencje zignorowania płatności i dalsze procedury windykacyjne szczegółowo wyjaśnia poradnik omawiający, co grozi za brak spłaty PayPo.
Blokada z powodu przeterminowanego dowodu tożsamości
Instytucje pożyczkowe muszą spełniać wymogi Ustawy o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu (AML). Oznacza to konieczność posiadania ważnych danych identyfikacyjnych każdego aktywnego użytkownika.
Gdy upływa 10-letni okres ważności dowodu osobistego, algorytm automatycznie odbiera dostęp do zakupów ratalnych. Nie jest to kara za brak płynności, lecz blokada prawna. Wpisanie danych nowego dokumentu w panelu użytkownika pozwala wznowić limit zazwyczaj w ciągu 24–48 godzin.
W celach prewencyjnych warto również sprawdzić, jak działa państwowe zastrzeżenie numeru PESEL a pożyczka, aby nikt nie podszył się pod Twoje dane osobowe.
Odesłany towar a zablokowane zakupy
Częstą przyczyną zamrożenia limitu jest opóźnienie w magazynie sklepu. Jeżeli nadałeś paczkę ze zwrotem, ale sprzedawca nie potwierdził odbioru przed upływem 30 dni, bramka odnotowuje zaległość płatniczą. Dla bota scoringowego stałeś się osobą nieterminową, co natychmiast zeruje przyznany limit.
W takim przypadku dowiedz się, jak chronić swoje prawa i wstrzymać bieg terminu: sprawdź nasz poradnik jak bezpiecznie zwrócić towar na PayPo. Wszystkie szablony reklamacyjne znajdziesz w sekcji Centrum Darmowych Wzorów Pism.
Checklista: jak odzyskać dostęp do limitu odroczonego?
Aby przywrócić zaufanie algorytmu scoringowego i odblokować środki:
- Spłać bieżące zakupy przed terminem: Ureguluj wszystkie otwarte transakcje u operatora, co natychmiast poprawi wewnętrzny wskaźnik spłacalności.
- Zweryfikuj swój raport w rejestrach: Pobierz oficjalny wyciąg i zobacz, jak sprawdzić BIK i pobrać raport, aby upewnić się, że inne instytucje nie odnotowały zadłużenia.
- Zaktualizuj dane w ustawieniach konta: Sprawdź, czy numer dowodu osobistego, adres zamieszkania oraz numer telefonu w aplikacji są aktualne.
- Wstrzymaj składanie zapytań o pożyczki: Nadmiar wniosków kredytowych w krótkim czasie obniża ocenę ryzyka. W razie potrzeby sprawdź procedurę pokazującą, jak usunąć zapytania z BIK.
- Wykonaj zakupy tradycyjne: Zrób małe zakupy w sklepach partnerskich z płatnością natychmiastową. Po kilkunastu dniach system automatycznie przeliczy parametry i przywróci dostępną kwotę.
Wskazówka TaniaRatka.pl: Konsultanci infolinii i czatu nie mają możliwości ręcznego podniesienia limitu w systemie. Przyznawaniem kwot zarządza w pełni zautomatyzowany model matematyczny. Zamiast domagać się odblokowania u pracownika, poproś o wygenerowanie pisemnego uzasadnienia negatywnej decyzji, co pozwoli precyzyjnie usunąć błąd w bazach.
Podsumowanie: zablokowany limit PayPo zmniejszony do 0 zł to stan przejściowy
Wyzerowanie puli środków na zakupy odroczone bywa frustrujące, jednak nie oznacza definitywnego pożegnania z płatnościami BNPL. Zrozumienie, dlaczego Twój limit PayPo zmniejszony do 0 zł zablokował koszyk, pozwala sprawnie usunąć przeszkody formalne i scoringowe. Terminowe rozliczenie aktywnych zamówień, aktualizacja dowodu tożsamości oraz wyczyszczenie rejestrów sprawiają, że algorytm fintechu szybko odblokuje limit, przywracając pełną swobodę zakupową w sieci.