Zakup drogich podręczników akademickich, opłacenie kaucji za pokój studencki czy wymiana wysłużonego laptopa przed sesją to spore wyzwania finansowe dla osób, które dopiero wkraczają w dorosłość. Brak umowy o pracę na czas nieokreślony sprawia, że tradycyjne banki komercyjne od razu odrzucają wnioski o pożyczki gotówkowe lub karty kredytowe. W takiej sytuacji naturalnym wyborem stają się płatności odroczone bez dochodu, które pozwalają odebrać zamówienie natychmiast i przesunąć płatność o 30 dni bez konieczności przedstawiania zaświadczeń od pracodawcy.
- Płatności odroczone bez dochodu: ramy prawne i zasady weryfikacji
- Zestawienie operatorów: limity startowe dla osób bez etatu
- Płatności odroczone bez dochodu a scoring w rejestrach BIK
- Jak płatności odroczone bez dochodu budują Twoją wiarygodność?
- Pułapka kumulacji mikrozobowiązań i odcięcie limitu
- Checklista studenta: jak mądrze korzystać z odroczeń?
- Podsumowanie: płatności odroczone bez dochodu jako bezpieczne narzędzie
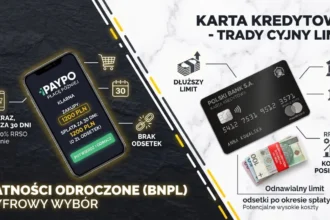
Elastyczność rozwiązań typu Buy Now, Pay Later bywa jednak mieczem obosiecznym. Z perspektywy młodego konsumenta przesunięcie płatności na kolejny miesiąc wydaje się darmowym kredytem. Operatorzy BNPL to w świetle prawa instytucje pożyczkowe, które skrupulatnie badają bazy dłużników i raportują każde opóźnienie. Zrozumienie zasad przyznawania limitów startowych oraz mechanizmów scoringowych pozwala bezpiecznie korzystać z odroczeń bez ryzyka zepsucia historii kredytowej na samym starcie.
Płatności odroczone bez dochodu: ramy prawne i zasady weryfikacji
Świadczenie usług odroczonych zakupów podlega w Polsce rygorom Ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2011 nr 126 poz. 715). Każda transakcja BNPL stanowi umowę o kredyt odnawialny lub pożyczkę. Oznacza to, że operator nie może pominąć badania zdolności kredytowej klienta. Działalność fintechów oraz przestrzeganie zbiorowych interesów konsumentów kontroluje bezpośrednio Urząd Ochrony Konkurencji i Konsumentów (UOKiK).
Zamiast żądać papierowych zaświadczeń o zarobkach, operatorzy płatności odroczonych stosują zaawansowane metody cyfrowe:
- Weryfikacja przez Open Banking (dyrektywa PSD2): Bezpieczne połączenie z kontem bankowym pozwala algorytmowi ocenić regularność wpływów (np. stypendium socjalnego, alimentów, przelewów od rodziców czy wynagrodzenia z pracy dorywczej na umowie zlecenia).
- Przelew weryfikacyjny (1 zł lub 1 gr): Potwierdza tożsamość kupującego i eliminuje ryzyko zaciągania zobowiązań na cudze dane.
- Sprawdzenie rejestrów: Odpytanie baz dłużników w celu weryfikacji, czy wnioskodawca nie posiada niespłaconych mandatów lub rachunków za telefon.
Zestawienie operatorów: limity startowe dla osób bez etatu
Gdy nie posiadasz stałego zatrudnienia, fintechy przydzielają na start tzw. koszyk zaufania. Poniższa tabela przedstawia zasady finansowania pierwszych zakupów:
| Operator BNPL | Wymagane źródło dochodu | Typowy limit na start | Weryfikacja tożsamości |
| PayPo | Oświadczenie (akceptowane stypendia i zlecenia) | Od 300 zł do 500 zł | Kod SMS + automatyczny przelew weryfikacyjny |
| Allegro Pay | Historia zakupów na Allegro + konto bankowe | Od 300 zł do 1 200 zł | Logowanie do banku lub historia profilu Allegro |
| Klarna | Brak wymogu etatu (analiza transakcji) | Od 200 zł do 400 zł | Podpięcie karty debetowej i autoryzacja 3D Secure |
| Twisto | Oświadczenie o bieżących wpływach | Od 300 zł do 500 zł | Weryfikacja tożsamości przez bezpieczną bramkę |
Jeśli chcesz porównać, jak poszczególne rozwiązania wypadają w praktyce zakupowej, przeczytaj nasze porównanie PayPo czy Allegro Pay.
Płatności odroczone bez dochodu a scoring w rejestrach BIK
Wielu młodych konsumentów żyje w przekonaniu, że transakcje internetowe w bramkach BNPL są całkowicie niewidoczne dla tradycyjnych banków. Rzeczywistość jest inna: operatorzy płatności odroczonych współpracują z Biurem Informacji Kredytowej.
Jak płatności odroczone bez dochodu budują Twoją wiarygodność?
Dla studenta, który nigdy wcześniej nie zaciągał kredytów, zakupy z odroczonym terminem stanowią prostą drogę do wygenerowania pierwszej pozytywnej historii płatniczej. Gdy kupujesz książki lub odzież za 150 zł i regularnie spłacasz należność przed upływem 30 dni, w rejestrze pojawia się zapis o bezbłędnej obsłudze długu.
Dzięki temu przestajesz być dla instytucji finansowych osobą anonimową. Dowiedz się, dlaczego brak historii w BIK bywa przeszkodą w bankach i jak wykorzystać terminowe spłaty do stworzenia stabilnego scoringu.
Pułapka kumulacji mikrozobowiązań i odcięcie limitu
Zgoda na odroczenie kilku drobnych zakupów w różnych sklepach łatwo wymyka się spod kontroli. Zamówienie ubrań za 200 zł, kosmetyków za 150 zł i akcesoriów elektronicznych za 300 zł sumuje się w kwotę 650 zł. Gdy termin spłaty przypada w trakcie sesji lub przed wypłatą stypendium, na koncie może zabraknąć pieniędzy.
Wystarczy kilkudniowy poślizg, by operator natychmiast zablokował dostęp do zakupów. Sprawdź, dlaczego następuje zmniejszenie limitu PayPo do 0 zł oraz zobacz, jakie kroki podejmuje fintech i co grozi za brak spłaty PayPo w terminie.
Gdyby pojawiły się spory ze sklepem o termin zwrotu odesłanych ubrań, sprawdź nasz poradnik wyjaśniający, jak działa zwrot towaru a PayPo. Wszelkie gotowe wzory pism pobierzesz w bazie: Centrum Darmowych Wzorów Pism.
Checklista studenta: jak mądrze korzystać z odroczeń?
Aby płatności odroczone były wsparciem, a nie źródłem problemów:
- Krok 1: Korzystaj z maksymalnie jednego operatora naraz: Rozproszenie płatności w 3 różnych aplikacjach sprzyja przeoczeniu terminów.
- Krok 2: Ustaw powiadomienia kalendarza na 25. dzień: Nie czekaj do 30. dnia; ureguluj rachunek 5 dni wcześniej, aby uniknąć problemów z księgowaniem przelewów w weekendy.
- Krok 3: Sprawdź bazy przed większymi planami: Zobacz instrukcję, jak sprawdzić BIK i pobrać raport scoringowy, aby upewnić się, że w systemie nie ma zaległości.
- Krok 4: Zablokuj nieautoryzowane próby wyłudzeń: Zabezpiecz tożsamość poprzez bezpłatne zastrzeżenie numeru PESEL w mObywatelu.
- Krok 5: Poznaj strukturę rejestrów gospodarczych: Sprawdź różnice między BIK a BIG dla konsumenta, aby zapobiec wpisom za nieopłacony abonament telefoniczny.
Wskazówka TaniaRatka.pl: Jeśli zbliża się 30. dzień, a wiesz, że stypendium lub przelew od rodziców wpłynie dopiero za tydzień, nie czekaj na telefony windykacji. Zaloguj się do aplikacji operatora i skorzystaj z opcji rozłożenia płatności na miesięczne raty. Kosztuje to kilka złotych prowizji, ale natychmiast chroni Twój profil w rejestrach BIK przed statusem dłużnika.
Podsumowanie: płatności odroczone bez dochodu jako bezpieczne narzędzie
Nowoczesne zakupy odroczone dają młodym ludziom finansową niezależność i wygodę bez skomplikowanych formalności bankowych. Pamiętając o tym, na jakich zasadach działają płatności odroczone bez dochodu, zyskujesz realne narzędzie do zarządzania comiesięcznymi wydatkami. Zachowanie umiaru w liczbie zamówień, pilnowanie 30-dniowego terminu oraz unikanie rolowania koszyków gwarantują, że płatności odroczone staną się bezpiecznym wstępem do budowy stabilnej wiarygodności finansowej.